

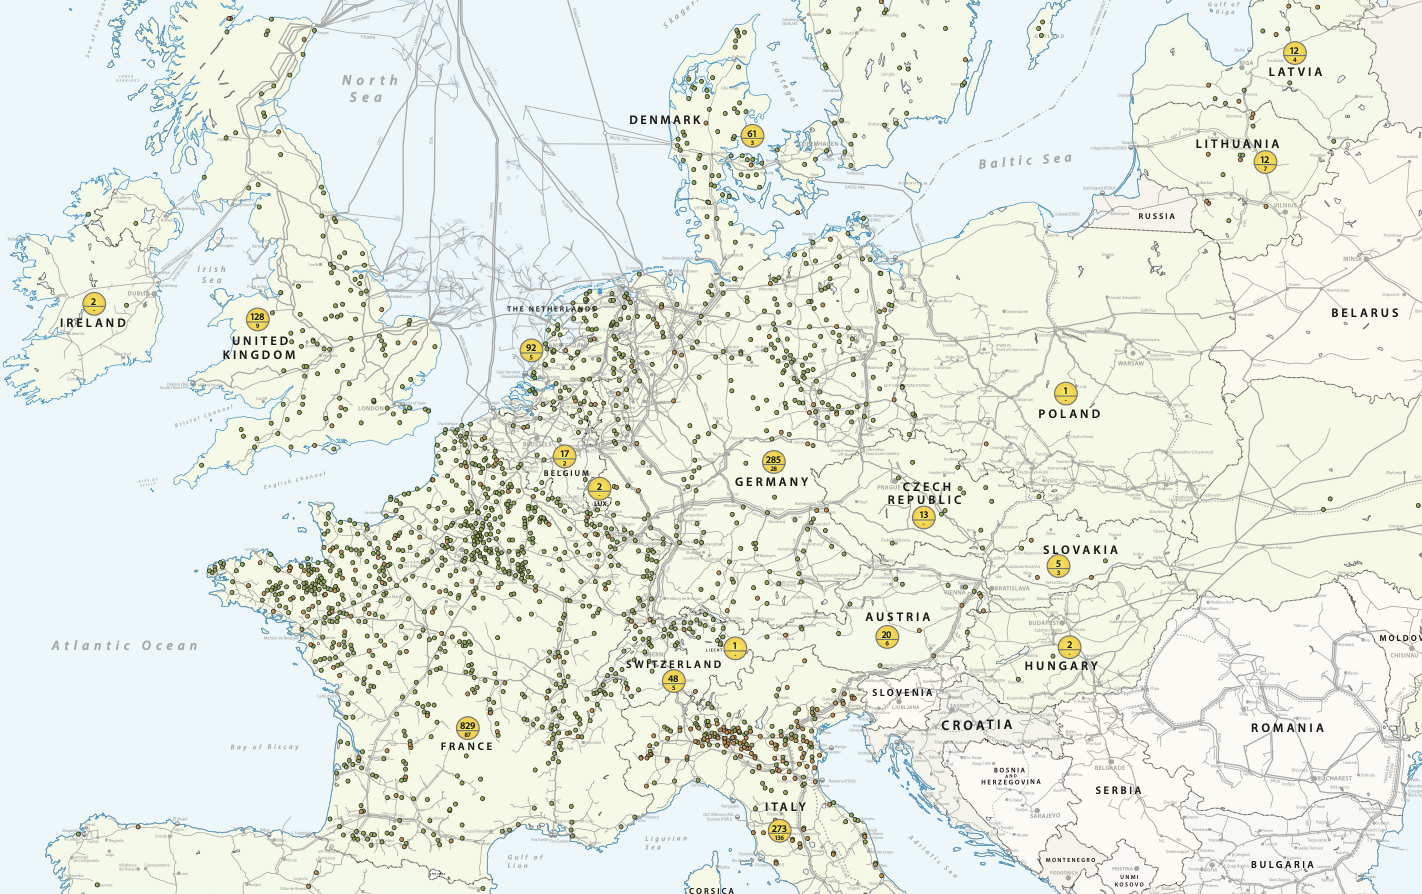
Grafika: EBA / GIE
Dynamika rozwoju w Unii Europejskiej bezlitośnie obnaża dystans dzielący Warszawę od reszty kontynentu.
Dwa lata transformacji: od 1,5 do niemal 2 tysięcy instalacji
Jeszcze w sierpniu 2024 roku, gdy na łamach tej strony analizowaliśmy raport Europejskiego Stowarzyszenia Biogazu (EBA) i Gas Infrastructure Europe (GIE) w tekści pt. Wzrost produkcji biometanu w Europie. Wyjątkiem Polska, europejski sektor biometanu notował 6,4 mld m³ rocznych zdolności wytwórczych i 1 548 działających instalacji.
Koncentracja potęg i model duński: jak rozwija się kontynent
Mimo imponujących liczb rozwój rynku w Europie pozostaje silnie asymetryczny: aż 95% produkcji biometanu koncentruje się w zaledwie pięciu państwach.
- Francja (829 instalacji): niekwestionowany lider pod względem liczby obiektów. Francuski model opiera się na gęstej sieci mniejszych, lokalnych biometanowni rolniczych (średnia wielkość to 212 Nm³/h).
- Niemcy (282 instalacje) i Włochy (272 instalacje): dysponują znacznie większymi zakładami przemysłowymi (średnio odpowiednio 607 Nm³/h oraz 667 Nm³/h), generując lwią część wolumenu wtłaczanego do sieci.
- Dania (61 instalacji): kraj o wyjątkowej strategii megainstalacji. Choć biometanowni jest relatywnie niewiele, ich średnia wydajność wynosi aż 1 528 Nm³/h – ponad trzykrotnie więcej niż europejska średnia (472 Nm³/h).
- Wielka Brytania (128) i Holandia (82): utrzymują stabilną pozycję w europejskiej czołówce państw zintegrowanych z siecią dystrybucyjną.
Europa ucieka, Polska z symbolicznym punktem
Porównanie dynamiki Polski z resztą kontynentu pokazuje ogromne wyzwanie regulacyjne i inwestycyjne. W 2024 roku Polska była określana jako „wyjątek na mapie Europy”, tj. z zerowym stanem posiadania jeśli chodzi o gazownie i nielicznymi planowanymi biometanowniami, w tym z obiecującym projektem w rejonie Domaszkowic (gmina Nysa).
- Ukraina, mimo trwających działań wojennych i zniszczeń infrastruktury, posiada już 7 działających biometanowni.
- Kraje bałtyckie (Litwa, Łotwa, Estonia) uruchomiły łącznie 36 obiektów (po 12 w każdym kraju).
- Czechy posiadają 13 instalacji, a Słowacja 5.
Mapa rozmieszczenia biometanowni w Europie (stan na 2026 r.)
Poniższa mapa przedstawia rozkład 1 975 czynnych biometanowni w poszczególnych krajach kontynentu europejskiego na podstawie danych EBA i GIE:
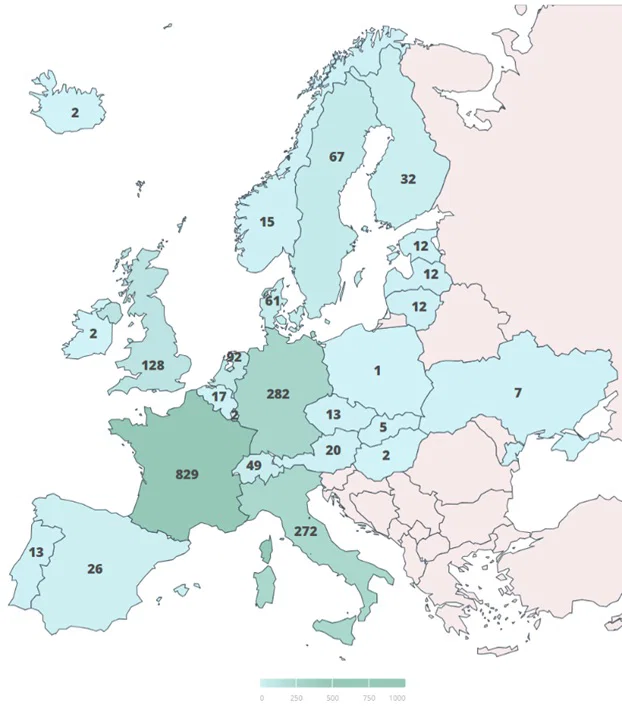
Zestawienie liczby instalacji biometanowych według krajów
| Kraj | Liczba biometanowni (2026) | Udział w instalacjach | Charakterystyka rynku |
|
Francja
|
829 | 42,0% |
Lider liczbowy; dominacja instalacji rozproszonych rolniczych (śr. 212 Nm³/h)
|
|
Niemcy
|
282 | 14,3% |
Dojrzały rynek dużych jednostek przemysłowo-rolniczych (śr. 607 Nm³/h)
|
|
Włochy
|
272 | 13,8% |
Dynamiczny wzrost mocy i konwersji biogazowni na biometan (śr. 667 Nm³/h)
|
|
Wielka Brytania
|
128 | 6,5% | Wysoki stopień zatłaczania do sieci dystrybucyjnej gazu |
|
Holandia
|
82 | 4,2% | Zaawansowana gospodarka cyrkularna i wykorzystanie bio-LNG |
|
Szwecja
|
67 | 3,4% | Silna integracja z rynkiem biopaliw transportowych |
|
Dania
|
61 | 3,1% |
Najwyższa średnia wydajność pojedynczej instalacji w Europie (1 528 Nm³/h)
|
|
Szwajcaria
|
49 | 2,5% | Rozwinięty sektor komunalny i rolniczy |
|
Finlandia
|
32 | 1,6% | Skupienie na biopaliwach dla transportu ciężkiego |
|
Hiszpania
|
26 | 1,3% | Przyspieszający rynek o wysokim potencjale rolno-przemysłowym |
|
Austria
|
20 | 1,0% | Stabilna integracja regionalna |
|
Belgia
|
17 | 0,9% | Wykorzystanie odpadów przemysłowych |
|
Norwegia
|
15 | 0,8% | Paliwa odnawialne dla floty morskiej i ciężkiej |
|
Czechy
|
13 | 0,7% | Stopniowa rozbudowa wsparcia operacyjnego |
|
Portugalia
|
13 | 0,7% | Wzrost projektów w sektorze komunalnym |
|
Estonia
|
12 | 0,6% | Dynamiczny rynek zorientowany na transport miejski |
|
Łotwa
|
12 | 0,6% | Rozwój instalacji opartych na biomasie rolniczej |
|
Litwa
|
12 | 0,6% | Efektywne wykorzystanie funduszy modernizacyjnych UE |
|
Ukraina
|
7 | 0,4% | Budowa odporności energetycznej mimo trwającej wojny |
|
Słowacja
|
5 | 0,3% | Początkowa faza konwersji biogazowni |
|
Irlandia / Islandia / Luksemburg / Węgry
|
po 2 | po 0,1% | Rynki wczesnego rozwoju technologii biometanowych |
|
Polska
|
1 | <0,1% |
Pierwsza działająca instalacja w rejestrach EBA; wysoki potencjał, niska realizacja
|
|
Suma Europa
|
1 975 | 100% |
Zdolności: 8,2 mld m³/rok; Inwestycje: 36 mld €
|
Bariery regulacyjne hamulcem transformacji
Zarówno w Polsce, jak i w całej Unii Europejskiej kluczowym czynnikiem decydującym o tempie inwestycji pozostaje otoczenie prawne. Prezes EBA Harmen Dekker podkreśla, że europejskie zakłady pracują dziś średnio na poziomie zaledwie 70% swoich możliwości technicznych. Uproszczenie procedur przyłączeniowych do sieci gazowej, łatwiejszy dostęp do substratów odpadowych oraz szybsze wydawanie pozwoleń środowiskowych mogłyby natychmiast odblokować skokowy wzrost podaży odnawialnego gazu.